

نحوه محاسبه شاخص موقت تعدیل براساس شاخص های مرکز آمار (سه ماهه اول سال ۱۴۰۵)
اگر بعد از انتشار بخشنامه شماره ۱۴۰۵/۱۴۴۳۷۳ مورخ ۱۴۰۵/۰۳/۲۹ قصد تهیه صورتوضعیت تعدیل را داشته باشید، احتمالاً با این سؤال روبهرو شدهاید که شاخص موقت تعدیل سه ماهه اول ۱۴۰۵ دقیقاً چگونه محاسبه میشود؟ برخلاف تصور بسیاری از کارشناسان دفتر فنی، مشاوران و پیمانکاران، این بخشنامه عدد شاخصهای موقت را اعلام نکرده، بلکه روش محاسبه آنها را براساس شاخص های سازمان آمار ارائه داده است. بنابراین برای بهدست آوردن شاخص موقت تعدیل هر رشته یا فصل، باید فرمول مربوط، شاخص قیمت مصرفکننده (CPI) مرکز آمار ایران و آخرین شاخص قطعی متناظر را بهدرستی به کار ببرید.
در این مقاله، صرفاً به معرفی بخشنامه اکتفا نمیکنیم. ابتدا مبنای قانونی محاسبه شاخص موقت را بررسی میکنیم، سپس نقش شاخص بهای کالاها و خدمات مصرفی مرکز آمار ایران (CPI) را توضیح میدهیم و در ادامه، نحوه محاسبه شاخص موقت تعدیل سه ماهه اول ۱۴۰۵ را بهصورت گامبهگام آموزش میدهیم. همچنین با یک مثال عددی کامل، فایلهای کاربردی و نکات مهم محاسباتی، میتوانید شاخص موقت رشته یا فصل موردنظر خود را با اطمینان محاسبه کنید.
شاخص موقت تعدیل چیست و چرا در سهماهه اول ۱۴۰۵ اهمیت دارد؟
شاخص موقت تعدیل، شاخصی است که سازمان برنامه و بودجه در شرایط خاص و پیش از انتشار شاخصهای قطعی ابلاغ میکند تا امکان محاسبه و پرداخت علیالحساب تعدیل تا زمان انتشار شاخصهای قطعی فراهم باشد. به عبارت دیگر، این شاخص جایگزین شاخص قطعی نیست، بلکه مبنایی موقت برای جلوگیری از ایجاد وقفه در پرداخت تعدیل و کاهش فشار مالی ناشی از فاصله زمانی میان اجرای کار و ابلاغ شاخصهای قطعی است.
در سه ماهه اول سال ۱۴۰۵ نیز سازمان برنامه و بودجه با صدور بخشنامه شماره ۱۴۰۵/۱۴۴۳۷۳ مورخ ۱۴۰۵/۰۳/۲۹، نحوه محاسبه شاخصهای موقت تعدیل این دوره را اعلام کرد. بر اساس این بخشنامه، ضریب شاخص موقت تعدیل با استفاده از شاخص بهای کالاها و خدمات مصرفی مرکز آمار ایران محاسبه میشود و سپس مبنای محاسبه شاخصهای موقت رشتهای و فصلی قرار میگیرد. این موضوع باعث میشود صورتوضعیتهای تعدیل تا زمان انتشار شاخصهای قطعی، بر اساس شاخصهایی نزدیکتر به شرایط اقتصادی روز محاسبه شوند.
تفاوت شاخص موقت با شاخص قطعی تعدیل
مهمترین تفاوت شاخص موقت و شاخص قطعی، در زمان انتشار و هدف استفاده از آنها است. شاخصهای قطعی پس از تکمیل اطلاعات اقتصادی هر دوره توسط سازمان برنامه و بودجه منتشر میشوند و مبنای نهایی محاسبه تعدیل هستند. بهطور معمول، شاخصهای قطعی نیمه اول سال (بهار و تابستان) در اوایل دیماه همان سال و شاخصهای قطعی نیمه دوم سال (پاییز و زمستان) در اوایل تیرماه سال بعد ابلاغ میشوند.
در مقابل، شاخص موقت تنها در شرایط خاص و پیش از انتشار شاخصهای قطعی ابلاغ میشود تا امکان محاسبه و پرداخت تعدیل در فاصله زمانی تا انتشار شاخصهای قطعی فراهم شود. بنابراین، شاخص موقت یک راهکار موقتی برای استمرار پرداختهاست و جایگزین شاخص قطعی محسوب نمیشود.
مبنای قانونی محاسبه شاخص موقت (بخشنامه مرتبط)
مبنای قانونی نحوه محاسبه شاخص موقت تعدیل سه ماهه اول سال ۱۴۰۵، بخشنامه شماره ۱۴۰۵/۱۴۴۳۷۳ مورخ ۱۴۰۵/۰۳/۲۹ سازمان برنامه و بودجه کشور با عنوان «دستورالعمل شاخصهای موقت تعدیل دوره سهماهه اول سال ۱۴۰۵» است. این دستورالعمل که با استناد به ماده ۲۳ قانون برنامه و بودجه، سند نظام فنی و اجرایی یکپارچه کشور و پس از تصویب در شورای عالی فنی ابلاغ شده، نحوه محاسبه شاخصهای موقت رشتهای و فصلی را تا زمان انتشار شاخصهای قطعی مشخص میکند.
در بند ۱ بخشنامه، دامنه کاربرد این دستورالعمل مشخص شده است. بر این اساس، شاخصهای موقت این بخشنامه برای پیمانهای مشمول تعدیل که بر مبنای فهرستبهای سال ۱۳۸۲ و بعد از آن، برخی پیمانهای مبتنی بر فهرستبهای سال ۱۳۸۱ و همچنین قراردادهای دارای فهرستهای غیرپایه با شاخص مبنای سهماهه اول سال ۱۳۸۲ و پس از آن منعقد شدهاند، قابل استفاده است.
مطابق بند ۲، شاخصهای موقت رشتهای و فصلی سهماهه اول سال ۱۴۰۵ مستقیماً از جدول پیوست استخراج نمیشوند. ابتدا ضریب شاخص موقت بر اساس فرمول مربوط به هر گروه از رشتهها محاسبه میشود و سپس این ضریب در شاخص تعدیل قطعی متناظر سهماهه چهارم سال ۱۴۰۴ ضرب میشود تا شاخص موقت رشتهای یا فصلی دوره سهماهه اول سال ۱۴۰۵ به دست آید.
بر اساس بندهای ۳ و ۴، تا زمان ابلاغ شاخصهای قطعی تعدیل رشتهای و فصلی سهماهه اول سال ۱۴۰۵، تعدیل کارکرد این دوره و دورههای بعد بر مبنای همین شاخصهای موقت محاسبه میشود. البته مبالغ تعدیلی که با استفاده از این شاخصها محاسبه و پرداخت میشود، علیالحساب بوده و پس از انتشار شاخصهای قطعی، تعدیل مجدداً مطابق دستورالعمل مربوط محاسبه شده و مابهالتفاوت آن حسب مورد به حساب بستانکاری یا بدهکاری پیمانکار منظور خواهد شد.
همچنین بند ۵ این دستورالعمل به بخشنامه شماره ۱۴۰۳/۷۴۴۳۱۷ مورخ ۱۴۰۳/۱۲/۲۹ اشاره میکند و مقرر میدارد که برای دورههای یکسان، هر کدام از شاخصهای حاصل از دو دستورالعمل بزرگتر باشد، همان شاخص ملاک عمل قرار گیرد. در عمل، این حکم بیشتر در قراردادهای بهرهبرداری، نگهداری و خدماتی کاربرد دارد و اغلب پیمانهای عمرانی فهرستبهایی مانند ابنیه، راه، تأسیسات برقی، تأسیسات مکانیکی و آب و فاضلاب صرفاً بر اساس دستورالعمل شاخصهای موقت تعدیل سهماهه اول سال ۱۴۰۵ محاسبه میشوند.
شاخص موقت تعدیل سه ماهه اول ۱۴۰۵
نقش شاخص بهای کالاها و خدمات مصرفی (CPI) در محاسبه شاخص موقت تعدیل
در بخشنامه شماره ۱۴۰۵/۱۴۴۳۷۳ مورخ ۱۴۰۵/۰۳/۲۹، مبنای محاسبه ضرایب شاخص موقت تعدیل، شاخص بهای کالاها و خدمات مصرفی مرکز آمار ایران (CPI یا Consumer Price Index) در نظر گرفته شده است. از آنجا که در زمان ابلاغ این بخشنامه، شاخصهای قطعی تعدیل سهماهه اول سال ۱۴۰۵ هنوز منتشر نشده بودند، لازم بود از یک شاخص آماری بهروز و قابل استناد برای برآورد تغییرات قیمتها استفاده شود تا امکان محاسبه شاخصهای موقت فراهم شود.
CPI یا Consumer Price Index، شاخصی است که تغییرات قیمت کالاها و خدمات مصرفی خانوار را در طول زمان اندازهگیری میکند و بهصورت ماهانه توسط مرکز آمار ایران منتشر میشود. این شاخص تصویری از میزان تورمی ارائه میدهد که مصرفکنندگان در خرید کالاها و خدمات با آن مواجه هستند.
در مقابل، PPI یا Producer Price Index به شاخص قیمت تولیدکننده گفته میشود. این شاخص تغییرات قیمت کالاها و خدمات را از دید تولیدکنندگان اندازهگیری میکند؛ یعنی افزایش یا کاهش هزینهها در مرحله تولید. اگرچه تغییرات PPI معمولاً با یک فاصله زمانی میتواند بر قیمت کالاها و خدمات مصرفی و در نتیجه بر CPI اثر بگذارد، اما این دو شاخص مفاهیم متفاوتی دارند و نباید به جای یکدیگر استفاده شوند.
نکته مهم برای کارشناسان دفتر فنی این است که در دستورالعمل شاخصهای موقت تعدیل سهماهه اول سال ۱۴۰۵، مبنای محاسبه ضرایب، شاخص بهای کالاها و خدمات مصرفی (CPI) است و نه شاخص قیمت تولیدکننده (PPI). بنابراین، هنگام محاسبه شاخص موقت تعدیل باید از آخرین مقادیر CPI منتشرشده توسط مرکز آمار ایران استفاده شود.
نکته کاربردی: شاخصهای بهای کالاها و خدمات مصرفی (CPI) و شاخص قیمت تولیدکننده (PPI) بهصورت رسمی از طریق صفحه شاخصهای قیمت در وبسایت مرکز آمار ایران منتشر میشوند. اگر قصد دارید ضریب شاخص تعدیل سهماهه اول ۱۴۰۵ را محاسبه کنید، توصیه میشود همواره آخرین اطلاعات را از منبع رسمی دریافت کنید تا از بروز خطا در محاسبات جلوگیری شود.
مشاهده کنید: شاخصهای بهای کالاها و خدمات مصرفی (CPI) و شاخص قیمت تولیدکننده (PPI) مرکز آمار ایران
| شاخص | CPI | PPI |
| نام کامل | Consumer Price Index | Producer Price Index |
| معادل فارسی | شاخص بهای کالاها و خدمات مصرفی یا شاخص قیمت مصرف کننده |
شاخص قیمت تولیدکننده |
| نشاندهنده | تغییر قیمت برای مصرفکننده | تغییر قیمت برای تولیدکننده |
| منتشرکننده | مرکز آمار ایران | مرکز آمار ایران |
| کاربرد در بخشنامه ۱۴۴۳۷۳/۱۴۰۵ مورخ ۲۹/۰۳/۱۴۰۵ | ✅ مبنای محاسبه ضرایب شاخص موقت | ❌ در این دستورالعمل استفاده نشده است |
جدول مقایسه شاخص بهای مصرف کنند و شاخص بهای تولید کننده
گامبهگام: نحوه محاسبه ضریب شاخص موقت تعدیل سه ماهه اول ۱۴۰۵
اگر برای اولین بار قصد دارید شاخص موقت تعدیل سه ماهه اول سال ۱۴۰۵ را محاسبه کنید، ممکن است در نگاه اول فرمولها و جداول بخشنامه، کمی پیچیده به نظر برسند. اما اگر مراحل زیر را بهترتیب انجام دهید، محاسبه ضریب شاخص موقت و در نهایت شاخص موقت رشته یا فصل موردنظر، کاملاً ساده خواهد بود.
گام اول: فرمول مربوط به رشته یا فصل موردنظر را مشخص کنید
ابتدا بخشنامه شماره ۱۴۴۳۷۳/۱۴۰۵ مورخ ۲۹/۰۳/۱۴۰۵ را باز کنید. در پیوست این بخشنامه، سه فرمول مختلف برای محاسبه ضریب شاخص موقت ارائه شده است و رشتهها و فصلهای فهرستبهایی بر اساس این سه فرمول دستهبندی شدهاند.
بنابراین، اولین قدم این است که مشخص کنید رشته یا فصل موردنظر شما در کدام گروه قرار میگیرد و باید از کدام فرمول استفاده کنید.

ضریب شاخص های موقت تعدیل سه ماهه اول ۱۴۰۵

ضریب شاخص های موقت تعدیل سه ماهه اول ۱۴۰۵ قسمت ۲
گام دوم: شاخص قیمت مصرفکننده اردیبهشت ۱۴۰۵ را استخراج کنید
در هر سه فرمول، یکی از اطلاعات اصلی، شاخص بهای کالاها و خدمات مصرفی (CPI) اردیبهشت ۱۴۰۵ است.
همانطور که در بخش قبل توضیح داده شد، این شاخص از طریق صفحه شاخصهای قیمت در وبسایت مرکز آمار ایران قابل دریافت است. همچنین مطابق پینوشت جدول بخشنامه، منظور از شاخص قیمت مصرفکننده، شاخص قیمت مصرفکننده کل خانوارهای کشور منتشرشده توسط مرکز آمار ایران است.
بر اساس اطلاعات رسمی مرکز آمار، مقدار این شاخص در اردیبهشت ۱۴۰۵ برابر با ۶۱۹٫۶ است.
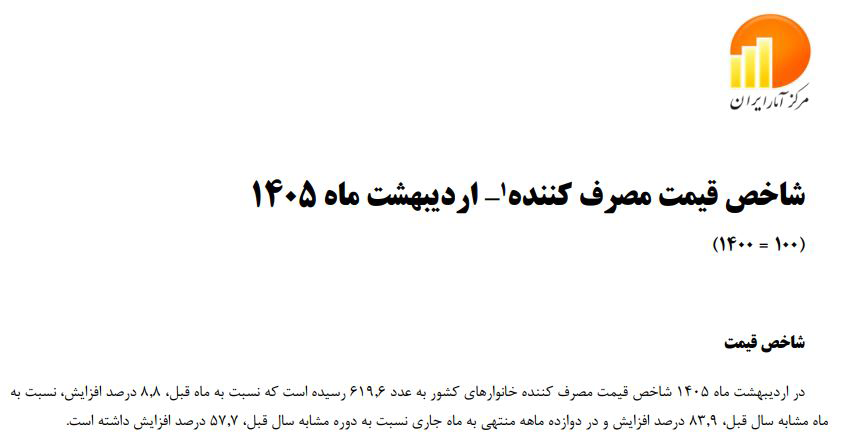
شاخص قیمت مصرف کننده اردیبهشت ۱۴۰۵
گام سوم: میانگین شاخص قیمت مصرفکننده زمستان ۱۴۰۴ را محاسبه کنید
نکته مهم: در تمام مراحل محاسبه، از گرد کردن (Round) اعداد خودداری کنید. استفاده از تمام ارقام اعشار باعث میشود نتیجه نهایی با محاسبات دستگاههای اجرایی و مشاوران مطابقت داشته باشد.
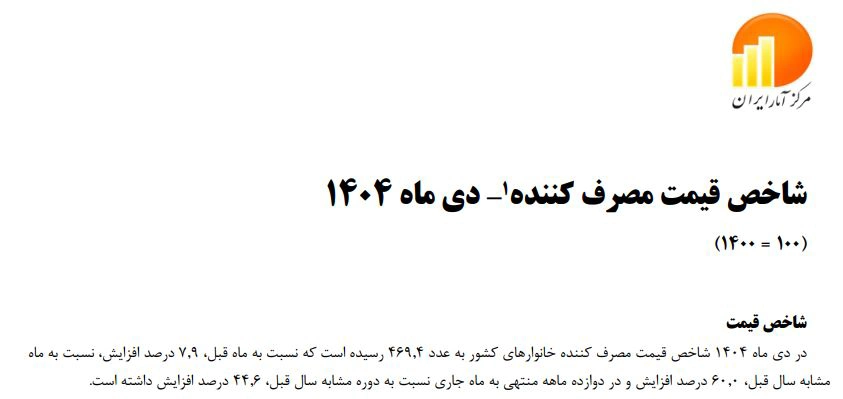
شاخص قیمت مصرف کننده دی ۱۴۰۴

شاخص قیمت مصرف کننده بهمن ۱۴۰۴

شاخص قیمت مصرف کننده اسفند ۱۴۰۴
گام چهارم: ضریب شاخص موقت را محاسبه کنید
اکنون تمام اطلاعات موردنیاز برای محاسبه ضریب در اختیار شما قرار دارد. کافی است مقادیر بهدستآمده را در فرمول مربوط به رشته یا فصل خود قرار دهید.
برای مثال، اگر رشته موردنظر شما مشمول فرمول شماره ۱ باشد، ضریب شاخص موقت تعدیل سهماهه اول سال ۱۴۰۵ برابر خواهد بود با:
1.153051859 = 1-(619.6/508.433333333)*1+0.7
در این مرحله نیز توصیه میشود از گرد کردن اعداد خودداری کنید و محاسبات را تا پایان با همان دقت اولیه ادامه دهید.
گام پنجم: شاخص موقت تعدیل را به دست آورید
مطابق بند ۲ بخشنامه شماره ۱۴۰۵/۱۴۴۳۷۳ مورخ ۱۴۰۵/۰۳/۲۹، ضریب محاسبهشده بهتنهایی شاخص موقت تعدیل نیست.
برای بهدستآوردن شاخص موقت رشتهای یا فصلی سهماهه اول سال ۱۴۰۵، باید ضریب محاسبهشده را در شاخص قطعی تعدیل متناظر سهماهه چهارم سال ۱۴۰۴ مربوط به همان رشته یا فصل ضرب کنید.
به عبارت دیگر:
شاخص موقت سهماهه اول ۱۴۰۵ = ضریب محاسبهشده × شاخص قطعی متناظر سهماهه چهارم سال ۱۴۰۴
عددی که از این مرحله به دست میآید، همان شاخص موقتی است که تا زمان ابلاغ شاخصهای قطعی، مبنای محاسبه تعدیل صورتوضعیتهای این دوره و دورههای بعد خواهد بود.
نکته مهم: مطابق بند ۵ بخشنامه شماره ۱۴۰۵/۱۴۴۳۷۳ مورخ ۱۴۰۵/۰۳/۲۹، برای برخی قراردادهای بهرهبرداری، نگهداری و خدماتی باید نتیجه حاصل از این بخشنامه با بخشنامه شماره ۱۴۰۳/۷۴۴۳۱۷ مورخ ۱۴۰۳/۱۲/۲۹ نیز مقایسه شود. در صورتی که شاخصهای حاصل از دو دستورالعمل برای یک دوره مشترک متفاوت باشند، هر کدام بزرگتر باشد، همان شاخص ملاک عمل خواهد بود. تصویر زیر مربوط به بخشنامه شماره ۱۴۰۳/۷۴۴۳۱۷ مورخ ۱۴۰۳/۱۲/۲۹ است که در بند ۵ این بخشنامه به آن ارجاع شده است. در ادامه میتوانید متن این دستورالعمل را نیز مشاهده کنید.

نمونه محاسبه شاخص موقت تعدیل سهماهه اول سال ۱۴۰۵ (مثال عددی)
مطابق جدول پیوست بخشنامه، فصل ۳۳ رشته تجهیزات آب و فاضلاب مشمول فرمول اول است.
ضریب شاخص های موقت تعدیل سه ماهه اول ۱۴۰۵
نکات و اشتباهات رایج در محاسبه شاخص موقت تعدیل
۱- استفاده از فرمول اشتباه
۲- استفاده از شاخص نادرست مرکز آمار ایران
۳- گرد کردن اعداد در میانه محاسبات
۴- اعمال ضریب در شاخص اشتباه
۵- بیتوجهی به بند ۵ بخشنامه
در برخی قراردادها، لازم است نتیجه حاصل از این دستورالعمل با بخشنامه شماره ۷۴۴۳۱۷/۱۴۰۳ مورخ ۲۹/۱۲/۱۴۰۳ نیز مقایسه شود و هر کدام از شاخصها که بزرگتر باشد، ملاک عمل قرار گیرد. نادیده گرفتن این موضوع میتواند باعث کاهش مبلغ تعدیل قابل پرداخت شود.
۶- محاسبه نکردن شاخص بهصورت مستقل برای هر فصل
برخی کارشناسان تصور میکنند با محاسبه ضریب، میتوان همان عدد را برای تمام فصول یک رشته استفاده کرد؛ در حالی که مطابق بند ۲ بخشنامه، ضریب باید در شاخص قطعی متناظر سهماهه چهارم سال ۱۴۰۴ همان رشته یا همان فصل ضرب شود. بنابراین اگر در یک صورتوضعیت چند فصل مختلف وجود داشته باشد، شاخص موقت هر فصل باید بر اساس شاخص قطعی متناظر همان فصل محاسبه شود.
دانلود نمونه فایل اکسل شاخص موقت تعدیل سه ماهه اول ۱۴۰۵ محاسبه شده در رشتهها و فصلهای مختلف
مجموعه کامل فایلهای اکسل شاخص موقت محاسبهشده (تمامی رشتهها و فصول فهرستبها) در قالب یک فایل ZIP آماده دانلود است.
دانلود مجموعه نمونه فایل اکسل نحوه محاسبه شاخص موقت تعدیل سه ماهه اول ۱۴۰۵
دانلود بخشنامه های مرتبط با محاسبه شاخص موقت تعدیل
برای انجام صحیح محاسبات شاخص موقت تعدیل، به بخشنامههای مربوطه نیاز خواهید داشت. مجموعه کامل این بخشنامهها را میتوانید از لینک زیر دانلود کنید.
دانلود بخشنامه ۱۴۴۳۷۳-۱۴۰۵ مورخ ۲۹-۰۳-۱۴۰۵
دانلود بخشنامه ۷۴۴۳۱۷-۱۴۰۳ مورخ ۲۹-۱۲-۱۴۰۳
دانلود بخشنامه شماره ۶۶۸۲ مورخ ۳۱-۰۱-۱۴۰۵
دانلود شاخص قیمت مصرف کننده اردیبهشت ۱۴۰۵
دانلود شاخص قیمت مصرف کننده زمستان ۱۴۰۴
سوالات متداول در خصوص محاسبه شاخص موقت تعدیل ۱۴۰۵
شاخص موقت تعدیل چه زمانی جای شاخص قطعی را میگیرد؟
شاخص موقت تعدیل زمانی ابلاغ میشود که افزایش شدید قیمتها باعث شود استفاده از آخرین شاخصهای قطعی ابلاغشده، دیگر مبنای مناسبی برای پرداخت تعدیل نباشد. در این شرایط، سازمان برنامه و بودجه برای کاهش فشار مالی بر پیمانکاران و جلوگیری از اختلال در اجرای پروژهها، دستورالعمل محاسبه شاخصهای موقت را ابلاغ میکند تا تا زمان انتشار شاخصهای قطعی، تعدیل صورتوضعیتها بر اساس این شاخصها بهصورت علیالحساب محاسبه و پرداخت شود.
شاخص موقت تعدیل سهماهه اول ۱۴۰۵ از چه منبعی استخراج میشود؟
شاخص موقت تعدیل مستقیماً در بخشنامه اعلام نشده است، بلکه بر اساس روش محاسبه مندرج در بخشنامه شماره ۱۴۴۳۷۳/۱۴۰۵ مورخ ۲۹/۰۳/۱۴۰۵ به دست میآید. برای این محاسبه، از شاخص قیمت مصرفکننده (CPI) کل خانوارهای کشور منتشرشده توسط مرکز آمار ایران و شاخص قطعی تعدیل سه ماهه چهارم ۱۴۰۴ متناظر استفاده میشود.
اگر شاخص موقت اشتباه محاسبه شود چه پیامدی دارد؟
اشتباه در محاسبه شاخص موقت میتواند باعث شود مبلغ تعدیل صورتوضعیت کمتر یا بیشتر از مقدار واقعی محاسبه شود. این موضوع معمولاً در فرآیند رسیدگی توسط مشاور یا دستگاه اجرایی قابل شناسایی است. حتی اگر این اشتباه در مراحل بررسی نیز اصلاح نشود، پس از ابلاغ شاخصهای قطعی و انجام محاسبات نهایی تعدیل، مابهالتفاوت آن حسب مورد بهعنوان بستانکاری یا بدهکاری پیمانکار منظور خواهد شد.
آیا محاسبه شاخص موقت برای همه رشتهها و فصول یکسان است؟
خیر. بخشنامه شماره ۱۴۴۳۷۳/۱۴۰۵ مورخ ۲۹/۰۳/۱۴۰۵ سه فرمول مختلف را برای گروههای مختلف رشتهها و فصلهای فهرستبهایی در نظر گرفته است. پس از انتخاب فرمول مناسب و محاسبه ضریب، این ضریب باید در شاخص قطعی تعدیل سهماهه چهارم سال ۱۴۰۴ همان رشته یا فصل ضرب شود تا شاخص موقت تعدیل سهماهه اول سال ۱۴۰۵ به دست آید.
تفاوت شاخص موقت تعدیل با تعدیل نرخ ارز چیست و آیا در محاسبه آن اثرگذار است؟
شاخص موقت تعدیل برای محاسبه تعدیل پیمانهای مشمول تعدیل و بر اساس دستورالعملهای سازمان برنامه و بودجه ابلاغ میشود. در مقابل، جبران نرخ ارز بخشنامهای مستقل برای جبران آثار نوسانات نرخ ارز در پیمانهای فاقد تعدیل است و ضوابط، شرایط و روش محاسبه متفاوتی دارد. بنابراین، این دو موضوع از نظر مبنای قانونی، دامنه کاربرد و نحوه محاسبه با یکدیگر تفاوت دارند.
با این حال، این دو کاملاً بیارتباط نیستند. در روش «ب» بخشنامه جبران نرخ ارز، برای محاسبه ضریب تعدیل نرخ ارز از شاخصهای تعدیل استفاده میشود. بنابراین، در دورههایی که سازمان برنامه و بودجه شاخصهای موقت تعدیل را ابلاغ میکند، این شاخصها میتوانند مطابق ضوابط همان بخشنامه، در محاسبات روش «ب» جبران نرخ ارز نیز مورد استفاده قرار گیرند.


